Інформація надана головним управлінням ДПС у Дніпропетровській області
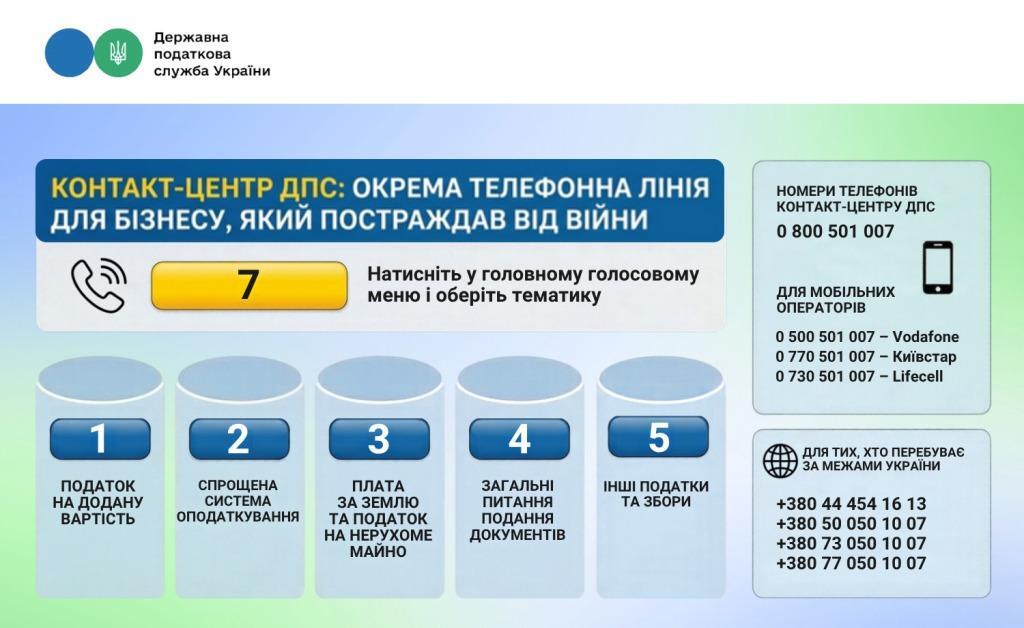
Контакт-центр ДПС відкрив окрему телефонну лінію для консультацій постраждалого від війни бізнесу
Постраждали від війни та маєте запитання щодо податків? Контакт-центр ДПС запустив окрему телефонну лінію для бізнесу, який зазнав впливу воєнних дій.
Щоб отримати консультацію саме для постраждалого від війни бізнесу, у головному голосовому меню потрібно натиснути кнопку «7», після чого обрати потрібну тематику.
Зокрема, можна отримати консультації щодо:
- податку на додану вартість – кнопка «1»;
- спрощеної системи оподаткування – кнопка «2»;
- плати за землю та податку на нерухоме майно – кнопка «3»;
- загальних питань подання документів – кнопка «4»;
- інших податків та зборів – кнопка «5».
У розділі «Інші податки та збори» можна додатково обрати питання щодо податку на прибуток; загальної системи оподаткування, військового збору та єдиного внеску; акцизного податку і ліцензування; обліку платників; перевірок та відповідальності.
Номери телефонів Контакт-центру ДПС
Для мобільних операторів:
0 500 501 007 – Vodafone
0 770 501 007 – Київстар
0 730 501 007 – Lifecell
Також можна телефонувати за номером 0 800 501 007. Дзвінки зі стаціонарних телефонів безкоштовні, з мобільних – відповідно до тарифів операторів.
Для тих, хто перебуває за межами України, доступні номери:
+380 44 454 16 13
+380 50 050 10 07
+380 73 050 10 07
+380 77 050 10 07
Окрема телефонна лінія – ще один спосіб отримати оперативну інформацію та фахову допомогу з податкових питань, які виникають у бізнесу, постраждалого від війни.
Фахівці Контакт-центру ДПС надають інформаційно-довідкову допомогу з податкових питань щодня, крім суботи та неділі, з 8:00 до 19:00, а у п’ятницю до 18:00.
Крім того, для допомоги постраждалим підприємцям Державна податкова служба запустила «гарячі лінії» в регіонах.
Бізнес також завжди може звернутися за допомогою до Офісів податкових консультантів.
Місцеві бюджети Дніпропетровщини від фізичних осіб отримали понад 368,8 млн грн податку на нерухоме майно
Протягом трьох кварталів 2026 року від фізичних осіб до місцевих бюджетів Дніпропетровщини надійшло понад 368,8 млн грн податку на нерухоме майно, відмінне від земельної ділянки. Надходження збільшились порівняно з січнем – вереснем минулого року на понад 21,1 млн грн, або на 6,1 відсотка.
Нагадуємо, що об’єктом оподаткування податком на нерухоме майно, відмінне від земельної ділянки, є об’єкт житлової та нежитлової нерухомості, в тому числі його частка (п.п. 266.2.1 п. 266.2 ст. 266 Податкового кодексу України).
Статтею 355 Цивільного кодексу України (далі – ЦКУ) визначено, що майно, що є у власності двох або більше осіб (співвласників), належить їм на праві спільної власності (спільне майно).
Спільна власність двох або більше осіб без визначення часток кожного з них у праві власності є спільною сумісною власністю (ст. 368 ЦКУ).
Співвласники майна, що є у спільній сумісній власності, володіють і користуються ним спільно, якщо інше не встановлено домовленістю між ними. Співвласники мають право уповноважити одного з них на вчинення правочинів щодо розпорядження спільним майном (ст. 369 ЦКУ).
Фізичні особи – співвласники житлової нерухомості, яка перебуває у їх спільній сумісній власності, але не поділена в натурі, можуть повідомити контролюючий орган про визначеного за їх згодою платника податку на нерухоме майно, відмінне від земельної ділянки, звернувшись з письмовою заявою за місцем податкової адреси (місцем реєстрації) власника житлової нерухомості.
Проведено сеанс телефонного зв’язку «гаряча лінія» в Криворізькій ДПІ
Відділ комунікацій з громадськістю управління інформаційної взаємодії Головного управління ДПС у Дніпропетровській області (територія обслуговування - Криворізький район) інформує.
Фахівці Апостолівського сектору Криворізькій ДПІ Головного управління ДПС у Дніпропетровській області провели сеанс телефонного зв’язку «гаряча лінія» з актуальних питань податкового законодавства.
Питання були щодо ветеранської політики в органах ДПС, механізму дій суб’єктів господарювання при втраченому або пошкодженому майну через бойові дії, отримання податкової знижки за навчання, отримання адміністративних послуг в ЦОП, а також запитували про роботу Офісу податкових консультантів та інше.
Нагадали про безбар’єрність отримання послуг в податкових органах та Національну стратегії доходів до 2030 року.
На всі поставлені питання були надані роз’яснення в межах чинного законодавства.
Коментар щодо безбар’єрності та доступності
Відділ комунікацій з громадськістю управління інформаційної взаємодії Головного управління ДПС у Дніпропетровській області (територія обслуговування - Криворізький район) інформує.
Начальник Криворізької ДПІ Головного управління ДПС у Дніпропетровської області Ганна Познякова надала коментар представникам газети «Весь Кривий Ріг» щодо безбар’єрності та доступності.
Кожна людина – незалежно від віку, досвіду чи стану здоров’я – може стати користувачем електронних сервісів ДПС. А спілкуватися з податковою службою дистанційно, тобто у будь-який зручний для платника податків час - це справжня безбар'єрність, що дозволяє почуватися впевнено під час діалогу з контролюючими органами.
Саме сучасні технології при наданні адмінпослуг платникам податків створюють умови для якісної та зручної комунікації з ДПС. Налагодити таку онлайн - взаємодію з податковою службою допомагають фахівці сектору обслуговування платників. Тому пропонуємо платникам податків активно користуватися можливостями дистанційного звітування, отримання довідок чи замовлення адміністративних послуг онлайн.
Ставши частиною цифрового світу, громадяни можуть виконувати податкові зобов’язання, замовляти, отримувати адміністративні послуги та спілкуватися з ДПС у найбільш прийнятний для себе час. А це означає, що отримання інформації про стан розрахунків із бюджетом, наявність заборгованості перед бюджетом та навіть сплату податків легко здійснити через електронний кабінет чи мобільний застосунок «Моя податкова», тобто без візитів до податкової інспекції та банківської установи.
Нагадаємо, що Державна податкова служба України у рамках Національної стратегії доходів постійно вдосконалює процедури податкового адміністрування та пропонує громадянам використовувати можливості інтернет-технологій для отримання адміністративних послуг.
Особи з інвалідністю та батьки дітей з інвалідністю мають право на підвищений розмір ПСП
Відділ комунікацій з громадськістю управління інформаційної взаємодії Головного управління ДПС у Дніпропетровській області (територія обслуговування - Криворізький район) повідомляє, що громадяни з інвалідністю та батьки дітей з інвалідністю можуть скористатися податковою соціальною пільгою (ПСП). Така пільга дозволяє зменшити суму оподатковуваного доходу та знизити розмір податку на доходи фізичних осіб, що утримується із заробітної плати.
Хто має право на ПСП
▼ у розмірі 150 % прожиткового мінімуму:
- платники податку на доходи фізичних осіб, які утримують дитину з інвалідністю – у розрахунку на кожну таку дитину віком до 18 років;
- особи з інвалідністю I або II групи (у тому числі з дитинства),
▼ у розмірі 200 % прожиткового мінімуму:
- особи з інвалідністю I та II групи з числа учасників бойових дій на території інших країн у період після Другої світової війни, на яких поширюється дія Закону України «Про статус ветеранів війни, гарантій їх соціального захисту».
Умови застосування ПСП:
- ПСП застосовується до заробітної плати (та прирівняних до неї виплат, компенсацій і винагород), нарахованої протягом звітного місяця;
- місячний дохід такого платника не повинен перевищувати суму, що дорівнює: прожитковий мінімум для працездатної особи на 1 січня звітного року х 1,4 (результат округлюється до найближчих 10 гривень).
Як отримати
Роботодавцю подається:
- заява про застосування ПСП;
- документи, які підтверджують право особи на ПСП (копію пенсійного посвідчення або довідку медико-соціальної експертизи, для батьків дітей з інвалідністю – копію свідоцтва про народження дитини, копію рішення органу опіки і піклування про встановлення опіки чи піклування (якщо звертається опікун), пенсійне посвідчення дитини, медичний висновок, виданий МОЗ, тощо).
Довідково: ст. 169 Податкового кодексу України;
станом на 01.01.2026 прожитковий мінімум – 3328 гривень.
Метою запровадження системи управління податковими ризиками
Відділ комунікацій з громадськістю управління інформаційної взаємодії Головного управління ДПС у Дніпропетровській області (територія обслуговування - Криворізький район) повідомляє, що метою запровадження системи управління податковими ризиками (комплаєнс-ризиками) в ДПС є:
▪ підвищення рівня дотримання платниками податків податкових обов’язків із використанням підходу, що базується на оцінці податкових ризиків;
▪ визначення причин виникнення податкових ризиків платників податків;
▪ ідентифікація, аналіз та оцінювання податкових ризиків платників податків, визначення заходів впливу (способів реагування) щодо цих ризиків, які здійснюються за наявності підстав, у межах та спосіб, що визначені Податковим кодексом України та іншими актами законодавства, з урахуванням наявності фінансових, матеріально-технічних, людських та інших ресурсів ДПС для мінімізації таких податкових ризиків платників податків з огляду на їх вагомість;
▪ впровадження диференційованих підходів до управління податковими ризиками на основі вагомості ризику, визначеної відповідно до методики.
Понад 22,1 млрд грн ПДФО – внесок платників Дніпропетровщини до місцевих бюджетів з початку року
Протягом трьох кварталів 2026 року надходження від платників податку на доходи фізичних осіб (ПДФО) до місцевих бюджетів Дніпропетровщини перевищили 22,1 млрд гривень. У порівнянні з показником аналогічного періоду минулого року надходження зросли на понад 2,6 млрд грн, або на 13,6 відсотка. Про це повідомив начальник Головного управління ДПС у Дніпропетровській області Юрій Павлютін.
«Вчасно сплачені податки до місцевих бюджетів – це фінансова опора громад. При цьому, ПДФО – один з основних джерел наповнення місцевих бюджетів. Завдяки цим коштам забезпечується ресурс для фінансування оборони, соціальних програм і найважливіших потреб. Висловлюємо вдячність громадянам і бізнесу, які попри виклики працюють, сумлінно виконують свої зобов’язання і підтримують фінансову стабільність регіону», – зазначив очільник податкової служби області.
Нагадуємо, що громадяни, які у 2025 році оплачували освіту (плата за дитсадок, школу та інші навчальні заклади), іпотеку (сплачували відсотки за кредитом), медичні послуги (допоміжні репродуктивні технології чи окремі види лікування); сплачували внески за договорами довгострокового страхування життя або недержавного пенсійного забезпечення; здійснювали витрати на благодійність (пожертви неприбутковим організаціям) мають право скористатись податковою знижкою.
Це право надається за наслідками минулого року по 31 грудня 2026 року (включно).
Звертаємо увагу, що подати річну податкову декларацію про майновий стан і доходи, а також оформити податкову знижку можна у зручний спосіб – через Електронний кабінет, мобільний додаток «Моя податкова», а також через портал «Дія».
Отримання податкового повідомлення-рішення
Відділ комунікацій з громадськістю управління інформаційної взаємодії Головного управління ДПС у Дніпропетровській області (територія обслуговування - Криворізький регіон) нагадує.
Платник податків може отримати податкове повідомлення-рішення (далі – ППР) одним із таких способів:
- в електронній формі – через Електронний кабінет, для платників які обрали електронну форму взаємодії та подали Заяву про бажання отримувати документи через Електронний кабінет. Одночасно на електронну адресу платника надходить повідомлення про вид документа, дату та час його надсилання до Електронного кабінету;
- у паперовій формі – рекомендованим листом з повідомленням про вручення за адресою (місцезнаходження, податковою адресою) платника податків;
- особисто (за потреби) – у контролюючому органі або через уповноваженого представника, повноваження якого підтверджені відповідно до законодавства.
ППР вважається врученим платнику податків:
- у день його доставки до Електронного кабінету – якщо платник обрав електронний спосіб взаємодії з контролюючим органом. Датою вручення є дата і час, зазначені у квитанції про доставку документа до Електронного кабінет;
- якщо протягом двох робочих днів контролюючий орган не отримує підтвердження про доставку документа до Електронного кабінету, такий документ у паперовій формі надсилають платнику рекомендованим листом або вручають особисто;
- у день отримання рекомендованого поштового відправлення платником або його уповноваженим представником;
- у день особистого вручення платнику податків або його представнику;
- якщо документ доставлено після 18:00, він вважається врученим наступного робочого дня; якщо документ надійшов у вихідний або святковий день, датою вручення вважається перший робочий день після нього;
- у випадках, визначених Податковим кодексом України, якщо поштове відправлення не було вручено з причин відсутності платника за податковою адресою, його відмови від отримання або з інших причин, що не залежать від контролюючого органу, податкове повідомлення-рішення вважається врученим у день, зазначений оператором поштового зв’язку в повідомленні про вручення із зазначенням причини невручення.
Нагадуємо, що для фізичних осіб податковою адресою є місце проживання, за яким особа перебуває на обліку в податковому органі. Отже, у разі зміни адреси необхідно своєчасно повідомити про це контролюючий орган, щоб важливі документи надходили за актуальним місцем проживання.
Звертаємо увагу, що Електронний кабінет – це зручний механізм взаємодії платника податків з контролюючим органом. Він забезпечує можливість своєчасного отримання електронних документів, контролю податкових зобов’язань та своєчасності їх виконання.
Дотримання правил заповнення обов’язкового реквізиту «Призначення платежу» платіжної інструкції
Відділ комунікацій з громадськістю управління інформаційної взаємодії Головного управління ДПС у Дніпропетровській області (територія обслуговування - Криворізький регіон) нагадує.
Під час сплати податків, зборів, митних, інших платежів, єдиного внеску, внесення авансових платежів (передоплати), грошової застави на бюджетні/небюджетні/єдиний/депозитний рахунки платник у реквізиті «Призначення платежу» платіжної інструкції заповнює з переліку полів, наведених у п. 1 розділу ІІ Порядку № 148, такі поля:
«Код виду сплати»;
«Додаткова інформація запису».
У полі «Код виду сплати» платник заповнює код виду сплати, визначений Переліком кодів видів сплати, які використовуються платниками, згідно з додатком 1 до Порядку № 148.
У полі «Додаткова інформація запису» платник заповнює інформацію щодо переказу коштів у довільній формі. Суб’єкти господарювання, які проводять господарську діяльність на підставі ліцензії та/або спеціального дозволу, зазначають інформацію щодо звітного (податкового) періоду, за який сплачуються податкові зобов’язання, та дозвільного документа (вид дозвільного документа, номер, дата).
Сплата податків, зборів, митних, інших платежів, єдиного внеску, внесення авансових платежів (передоплати), грошової застави платником на бюджетні/небюджетні/єдиний/депозитний рахунки оформлюється за кожним напрямом сплати та кожним кодом виду сплати окремою платіжною інструкцією.
У разі коли платником при сплаті податків, зборів, платежів та єдиного внеску, що адмініструються ДПС, на бюджетні/небюджетні рахунки у реквізиті «Призначення платежу» платіжної інструкції не зазначено або зазначено код виду сплати, який відсутній у додатку 1 до Порядку № 148, вважається, що платник сплатив грошове зобов’язання/єдиний внесок за кодом виду сплати 101.
Довідково: Порядок заповнення реквізиту «Призначення платежу» платіжної інструкції (платіжний документ) під час сплати (стягнення) податків, зборів, митних, інших платежів, єдиного внеску на загальнообов’язкове державне соціальне страхування, внесення авансових платежів (передоплати), грошової застави, а також у разі їх повернення затверджений наказом Міністерства фінансів України від 22.03.2023 № 148, зареєстрованим в Міністерстві юстиції України 28.03.2023 за № 528/39584 (із змінами) (Порядок № 148).
Якщо не сплатили своєчасно податковий борг нараховується пеня
Відділ комунікацій з громадськістю управління інформаційної взаємодії Головного управління ДПС у Дніпропетровській області (територія обслуговування - Криворізький регіон) наголошує про необхідність дотримання платниками податків вимог чинного законодавства стосовно забезпечення своєчасності сплати податків, зборів, платежів та єдиного внеску на загальнообов’язкове державне соціальне страхування.
Звертаємо увагу, що після спливу встановлених законодавством строків погашення узгодженого грошового зобов’язання, на суму податкового боргу нараховується пеня.
При визначенні суми грошового зобов'язання платником самостійно, нарахування пені розпочинається після спливу 90 календарних днів, наступних за останнім днем граничного строку сплати грошового зобов'язання і завершується у день зарахування коштів на відповідний бюджетний рахунок, та/або в інших випадках погашення податкового боргу.
Пеня нараховується за кожний календарний день прострочення сплати грошового зобов'язання, включаючи день погашення, з розрахунку 100 відсотків річних облікової ставки Національного банку України, діючої на кожний такий день.
Довідково: ст. 129 Податкового кодексу України.
Платники податків можуть авторизуватися та підписати електронні документи в Електронному кабінеті через Дія.Підпис
Відділ комунікацій з громадськістю управління інформаційної взаємодії Головного управління ДПС у Дніпропетровській області (територія обслуговування - Криворізький регіон) нагадує, що порядок функціонування інформаційно-комунікаційної системи «Електронний кабінет» (далі – Електронний кабінет) визначається наказом Міністерства фінансів України від 14.07.2017 № 637 «Про затвердження Порядку функціонування Електронного кабінету» (зі змінами).
Доступ до приватної частини Електронного кабінету (особистий кабінет), яка є індивідуальною персоніфікованою вебсторінкою користувача, надається після проходження користувачем електронної ідентифікації онлайн з використанням кваліфікованого електронного підпису, отриманого у будь-якого Кваліфікованого надавача електронних довірчих послуг, через Інтегровану систему електронної ідентифікації – id.gov.ua (MobileID та BankID), за допомогою Дія Підпис або «хмарного» кваліфікованого електронного підпису.
Для здійснення входу до приватної частини Електронного кабінету за допомогою Дія.Підпис необхідно:
у вікні «Вхід до особистого кабінету» обрати вкладку «Дія.Підпис»;
натиснути «Отримати код» та відсканувати згенерований QR-код;
у мобільному додатку «Дія» здійснити підтвердження особи та підписати «Запит на підпис документа через Дія.Підпис».
Також, здійснити вхід до приватної частини Електронного кабінету за допомогою Дія.Підпис можна скориставшись вкладкою «Хмарне сховище» у вікні «Вхід до особистого кабінету». З випадаючого списку в полі «Провайдер» обрати «Дія.Підпис», натиснути «Отримати посилання» та відсканувати згенерований QR-код. Після чого, у мобільному додатку «Дія» здійснити підтвердження особи та підписати «Запит на підпис документа через Дія.Підпис».
Для підписання електронного документа за допомогою Дія.Підпис необхідно:
обрати збережений електронний документ та натиснути «Підписати»;
у вікні «Підпис документа» обрати вкладку «Хмарне сховище»;
з випадаючого списку в полі «Провайдер» обрати «Дія.Підпис»;
натиснути «Отримати посилання» та відсканувати згенерований QR-код;
у мобільному додатку «Дія» здійснити підтвердження особи та підписати «Запит на підпис документа через Дія.Підпис».
Яка нецільова благодійна допомога не включається до оподатковуваного доходу платника ПДФО
Відділ комунікацій з громадськістю управління інформаційної взаємодії Головного управління ДПС у Дніпропетровській області (територія обслуговування - Криворізький регіон) нагадує.
Пунктом 170.7.3 п. 170.7 ст. 170 Податкового кодексу України (далі – ПКУ) встановлено, що не включається до оподатковуваного доходу платника податку на доходи фізичних осіб (ПДФО) сума нецільової благодійної допомоги, у тому числі матеріальної, що надається резидентами – юридичними або фізичними особами на користь платника ПДФО протягом звітного податкового року сукупно у розмірі, що не перевищує суми граничного розміру доходу, визначеного згідно з абзацом першим п.п. 169.4.1 п. 169.4 ст. 169 ПКУ, встановленого на 01 січня такого року (у 2023 році – 3760,00 грн, у 2024 році – 4240,00 грн, у 2025 році – 4240,00 грн, у 2026 році – 4660,00 гривень).
Положення п.п. 170.7.3 п. 170.7 ст. 170 ПКУ не поширюються на профспілкові виплати своїм членам, умови звільнення яких від оподаткування передбачені п.п. 165.1.47 п. 165.1 ст. 165 ПКУ.
Як відображаються негрошові подарунки фізособам у додатку 4ДФ
Відділ комунікацій з громадськістю управління інформаційної взаємодії Головного управління ДПС у Дніпропетровській області (територія обслуговування - Криворізький регіон) повідомляє.
Вартість подарунків, наданих фізичній особі не в грошовій формі юридичною особою або самозайнятою особою, яка у розрахунку на місяць не перевищує 25 відс. однієї мінімальної заробітної плати, встановленої на 01 січня звітного податкового року, не включається до загального місячного (річного) оподатковуваного доходу платника податку та у додатку 4ДФ до Розрахунку ЮО або додатку ФІЗ-4ДФ до Розрахунку ФОП/НПД відображається за ознакою доходу «160».
При цьому, якщо вартість подарунків перевищує вказаний розмір, то сума такого перевищення оподатковується податком на доходи фізичних осіб як додаткове благо з урахуванням положень п. 164.5 ст. 164 Податкового кодексу України. Сума такого перевищення відображається у додатку 4ДФ до Розрахунку ЮО або додатку ФІЗ-4ДФ до Розрахунку ФОП / НПД за ознакою доходу «126».
Довідково:
Розрахунок ЮО – Податковий розрахунок сум доходу, нарахованого (сплаченого) на користь платників податків – фізичних осіб, і сум утриманого з них податку, а також сум нарахованого єдиного внеску для податкових агентів, крім фізичних осіб – підприємців та/або осіб, які провадять незалежну професійну діяльність;
Розрахунок ФОП/НПД – Податковий розрахунок сум доходу, нарахованого (сплаченого) на користь платників податків – фізичних осіб, і сум утриманого з них податку, а також сум нарахованого єдиного внеску для податкових агентів, які є фізичними особами – підприємцями та/або особами, які провадять незалежну професійну діяльність.
Сервіс «Пульс» Державної податкової служби України
Відділ комунікацій з громадськістю управління інформаційної взаємодії Головного управління ДПС у Дніпропетровській області (територія обслуговування - Криворізький регіон) нагадує, що сервіс «Пульс» приймає звернення фізичних та юридичних осіб (далі – Заявники) щодо неправомірних дій та бездіяльності працівників податкової служби, а також про можливі корупційні дії з їхнього боку (далі – Інформація).
Надати інформацію можна, здійснивши наступне:
Крок 1
Наберіть номери телефонів 0 500 501 007, 0 770 501 007, 0 730 501 007 та 0 800 501 007.
Крок 2
Прослухавши інтерактивний голосовий автовідповідач з 8.00 до 19.00, у п'ятницю з 8.00 до 18.00 (крім суботи та неділі) – послідовно оберіть напрямок «5» та натисніть 1.
Крок 3
Зачекайте з’єднання з працівником та залиште Інформацію.
При наданні Інформації назвіть своє прізвище, ім’я, по батькові (найменування суб’єкта господарювання), контактний телефон, місце проживання/реєстрації, а також прізвище, ім’я, по батькові та посаду працівника органу ДПС, з яким пов’язана подія, дата, місце і суть події, конкретні обставини, зауваження, прохання чи вимоги. Якщо Заявник не бажає називати своє прізвище, ім’я, по батькові, місце проживання/реєстрації, Інформація реєструється як анонімна.
У разі звернення представника Заявника обов’язково надаються відомості стосовно його повноважень здійснювати представництво законних інтересів та ведення справ Заявника, пов’язаних із сплатою податків, на підставі закону або довіреності. Якщо представник Заявника не надає такі дані, Інформація на сервіс «Пульс» не приймається.
Також Інформацію можна надіслати на електронну пошту [email protected].
Звертаємо увагу, що реєструючи звернення Ви даєте згоду на запис розмови технічними засобами та обробку і використання персональних даних згідно з законодавством.
Про результати розгляду Інформації Заявники повідомляються невідкладно або протягом 3 робочих днів. Якщо інформація потребує додаткового розгляду, то загальний термін її опрацювання може бути подовжено.
Не повідомляються Заявникам результати розгляду анонімної Інформації та повідомлень про наявність на офіційному вебпорталі/субсайтах ДПС недостовірної/застарілої інформації; методологічних чи технічних проблем в роботі електронних сервісів, систем та відомості щодо мінімізації сплати податків, зборів, єдиного внеску, що надходять електронною поштою.
Податкова знижка за навчання
Відділ комунікацій з громадськістю управління інформаційної взаємодії Головного управління ДПС у Дніпропетровській області (територія обслуговування – Криворізький район) нагадує.
Громадяни, які протягом 2025 року здійснювали витрати на навчання у вітчизняних закладах освіти, у 2026 році можуть повернути частину сплачених коштів завдяки податковій знижці.
Витрати, які включаються до податкової знижки
Витрати за навчання у вітчизняних закладах дошкільної, загальної середньої, професійної та вищої освіти. Це кошти, які були використані як на освіту самого платника податку на доходи фізичних осіб (ПДФО), так і на користь його дітей, інших членів сім’ї першого ступеня споріднення або осіб, над якими встановлено опіку чи піклування.
Які умови для отримання податкової знижки?
Для отримання знижки за 2025 рік необхідно мати легальні доходи, з яких сплачено ПДФО, і подати податкову декларацію про майновий стан і доходи (далі – Декларація) по 31 грудня 2026 року (включно).
Які документи необхідно додати?
- копію договору з навчальним закладом;
- копії квитанцій про оплату за навчання за звітний рік;
- документи, які підтверджують ступінь споріднення, а саме: копію свідоцтва про народження дитини, свідоцтва про шлюб – якщо сплата була за чоловіка (дружину);
- копію паспорта.
У разі використання електронних розрахункових документів у Декларації зазначаються лише їх реквізити.
Оригінали документів до податкової не подаються, але зберігаються у платника протягом визначеного законом строку.
Відповідно до законодавства, контролюючий орган має право вимагати від платників підтверджувати необхідними документами достовірність відомостей, зазначених у податковій декларації, крім документів, які вже містяться у державних реєстрах або базах даних.
Як подати Декларацію?
Скористатися одним із таких способів:
- особисто платником податків або уповноваженою на це особою в орган ДПС за місцем обліку;
- поштою з повідомленням про вручення та з описом вкладення;
- через Електронний кабінет.